Créditos
Créditos hipotecarios: 13 bancos tomaron $200.000 millones de la ANSES y la cuota por USD 10.000 arranca en $97.760
Los préstamos hipotecarios acumulan más de dos años de subas y en agosto crecieron 2,8% real contra julio. El 7 de septiembre el Estado adjudicó los primeros $200.000 millones del FGS a 13 bancos, que tienen 90 días para prestarlos a tasa máxima de UVA + 7,5%. La cuota inicial por cada USD 10.000 va de $97.760 en el Nación a $155.835 en Brubank.
Redacción PubliqueInmuebles5 min de lectura
El crédito vuelve a crecer, aunque en la Ciudad todavía no se nota
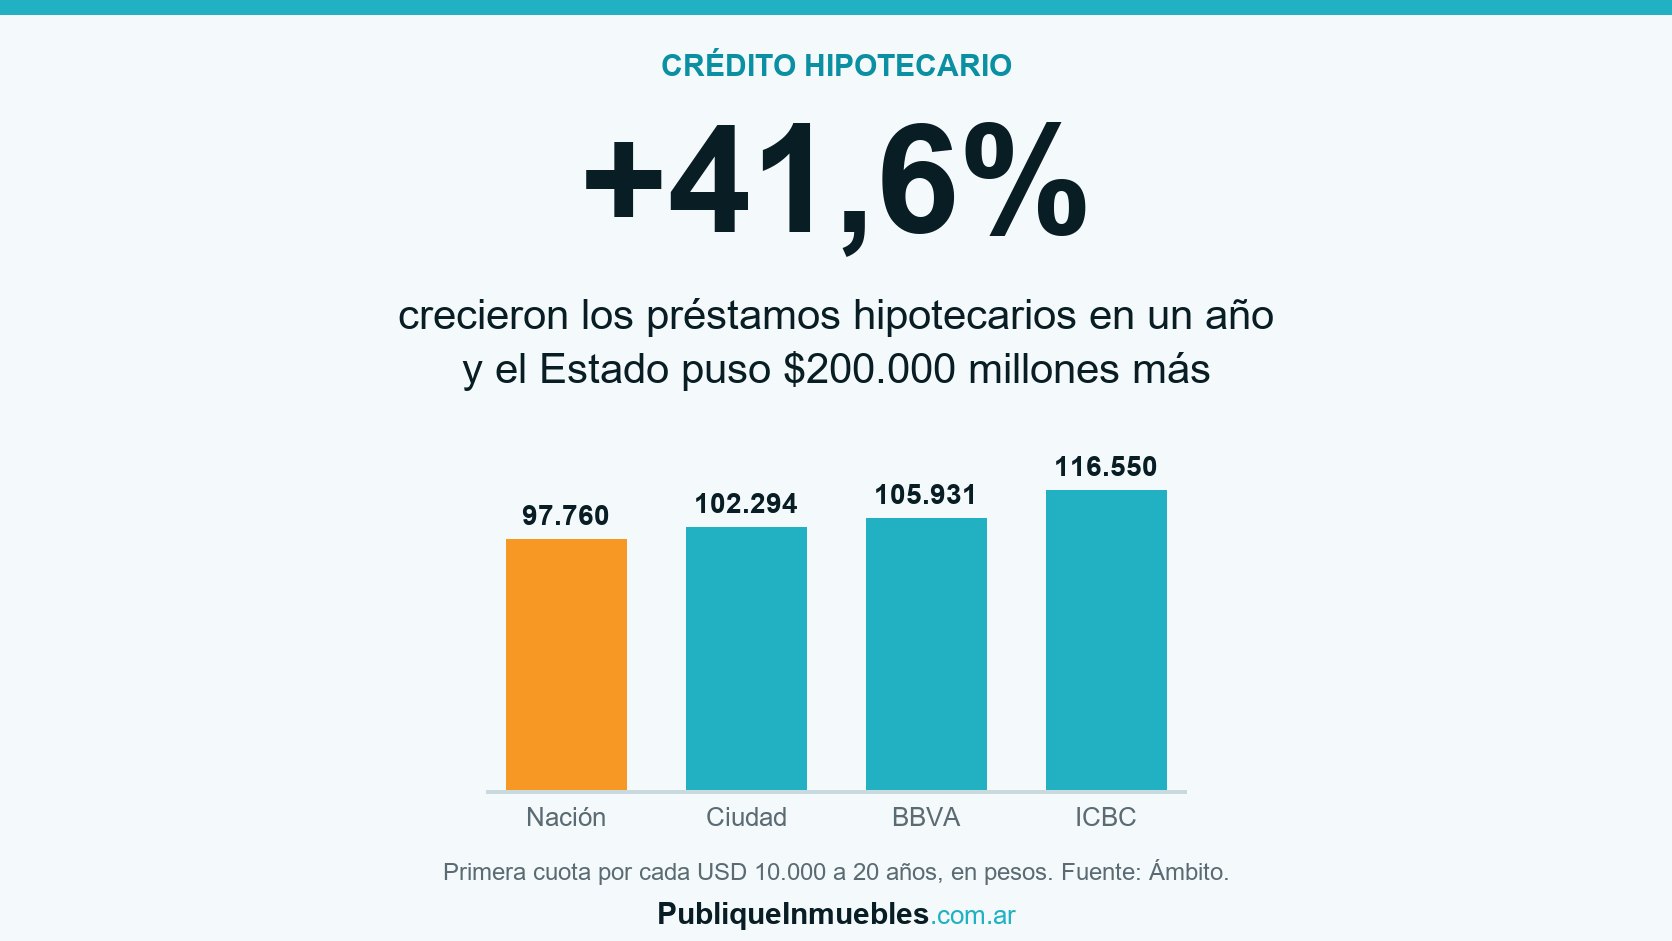
Según el informe monetario de agosto del Banco Central, los préstamos hipotecarios subieron 2,8% real frente a julio y acumulan una expansión de 41,6% interanual a precios constantes. La modalidad UVA lleva más de dos años consecutivos de crecimiento y es la que sostiene el número.
La foto de las escrituras es distinta: como contamos la semana pasada, en la Ciudad las compraventas con hipoteca de agosto fueron 1.059, un 20,8% menos que un año atrás. No es una contradicción. El stock de crédito crece porque cada préstamo nuevo se suma a los anteriores, pero la cantidad de operaciones nuevas venía frenada por las tasas y por los requisitos de ingresos. A eso apunta el plan del Gobierno.
Qué se licitó y en qué condiciones
El 7 de septiembre el Fondo de Garantía de Sustentabilidad de la ANSES adjudicó $200.000 millones en plazos fijos UVA a 13 bancos, en la primera de las licitaciones de un programa de $2 billones. Se presentaron 18 entidades con 42 ofertas por $258.640 millones; cinco quedaron afuera.
El 82% del dinero se colocó a cinco años, a una tasa de UVA más 4,94% anual; el 18% restante, a un año, a UVA más 2,67%. Los bancos que lo tomaron tienen 90 días para volcarlo en hipotecas con estas condiciones:
- Tasa máxima de UVA + 7,5% anual.
- Plazo mínimo de 15 años y monto máximo de 150.000 UVA.
- Destino: compra, construcción o mejora de la primera vivienda.
Cuánto se paga de cuota en cada banco
La forma más simple de comparar es la primera cuota por cada USD 10.000 financiados a 20 años. Las diferencias entre bancos son grandes: entre el más barato y el más caro hay casi un 60% de distancia en la misma cuota.
| Banco | Cuota inicial |
|---|---|
| Nación | $97.760 |
| Ciudad | $102.294 |
| BBVA | $105.931 |
| ICBC | $116.550 |
| Comafi, Credicoop, Galicia, Macro, Patagonia, Santander, Supervielle | $122.047 |
| Hipotecario | $140.442 |
| Brubank | $155.835 |
Fuente: relevamiento de Ámbito del 23 de septiembre de 2026. Cuota inicial; después se actualiza por UVA.
Cuánto hay que ganar para calificar
La regla general es que la primera cuota no supere el 25% de los ingresos del grupo familiar. Con esa cuenta, un préstamo de USD 50.000 en el Banco Nación tiene una cuota inicial cercana a $489.000 y pide ingresos demostrables de unos $1.955.000 por mes. El mismo monto en el Hipotecario exige alrededor de $2.800.000.
Además de la relación cuota-ingreso, cada banco fija un piso de ingresos propio, que en varios casos es más exigente que la regla del 25%.
- Credicoop: $3.500.000 mensuales. Supervielle: $3.000.000.
- Santander: $2.240.000. BBVA: $1.535.200 (cuatro salarios mínimos).
- ICBC: $1.400.000. Patagonia y Banco del Sol: $1.000.000.
Lo que hay que saber del UVA antes de firmar
En estos créditos el capital que se debe se actualiza por la Unidad de Valor Adquisitivo, que sigue a la inflación. La cuota arranca baja comparada con un crédito a tasa fija, pero sube todos los meses con el índice. Funciona bien cuando los ingresos acompañan a la inflación y pesa cuando quedan atrás.
- Pedí la simulación completa: cuota inicial, cómo evoluciona y qué pasa si el ingreso no acompaña (varios bancos ofrecen extender el plazo).
- Sumá los gastos de otorgamiento, el seguro de vida y de incendio y la tasación: no están en la cuota.
- La propiedad tiene que ser apta para crédito: título perfecto, sin deudas y con una tasación que cubra el préstamo.
Qué significa si estás por comprar o vender
Si comprás con crédito, los próximos tres meses son una ventana: los 13 bancos tienen plazo hasta principios de diciembre para prestar lo que tomaron, y conviene comparar entre varios porque la diferencia de cuota es grande. Empezá por la precalificación antes de salir a ver propiedades, así sabés hasta cuánto llegás.
Si vendés, hay más compradores con crédito mirando, pero una operación con hipoteca tarda más que una al contado: tasación del banco, revisión de títulos y firma con el escribano del banco. Tener la documentación lista acorta semanas, y publicar el aviso como apto para crédito lo pone delante de esa demanda.
Fuentes
Nota escrita por la Redacción PubliqueInmuebles a partir de estos datos públicos. Los textos y las fotos de cada medio son de sus autores.
- Ámbito: 13 bancos tomaron $200.000 millones del FGS y el 82% eligió fondeo a 5 años (7/9/2026)
- Ámbito: cuánto hay que ganar para comprar un departamento con crédito UVA en septiembre de 2026 (23/9/2026)
- MDZ: el mapa del crédito según el informe monetario del BCRA (26/9/2026)
- Infobae: el Gobierno licitó los primeros $200.000 millones para ampliar la oferta de créditos (7/9/2026)